Domain minialbum.de kaufen?
Wir ziehen mit dem Projekt
minialbum.de um.
Sind Sie am Kauf der Domain
minialbum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain minialbum.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
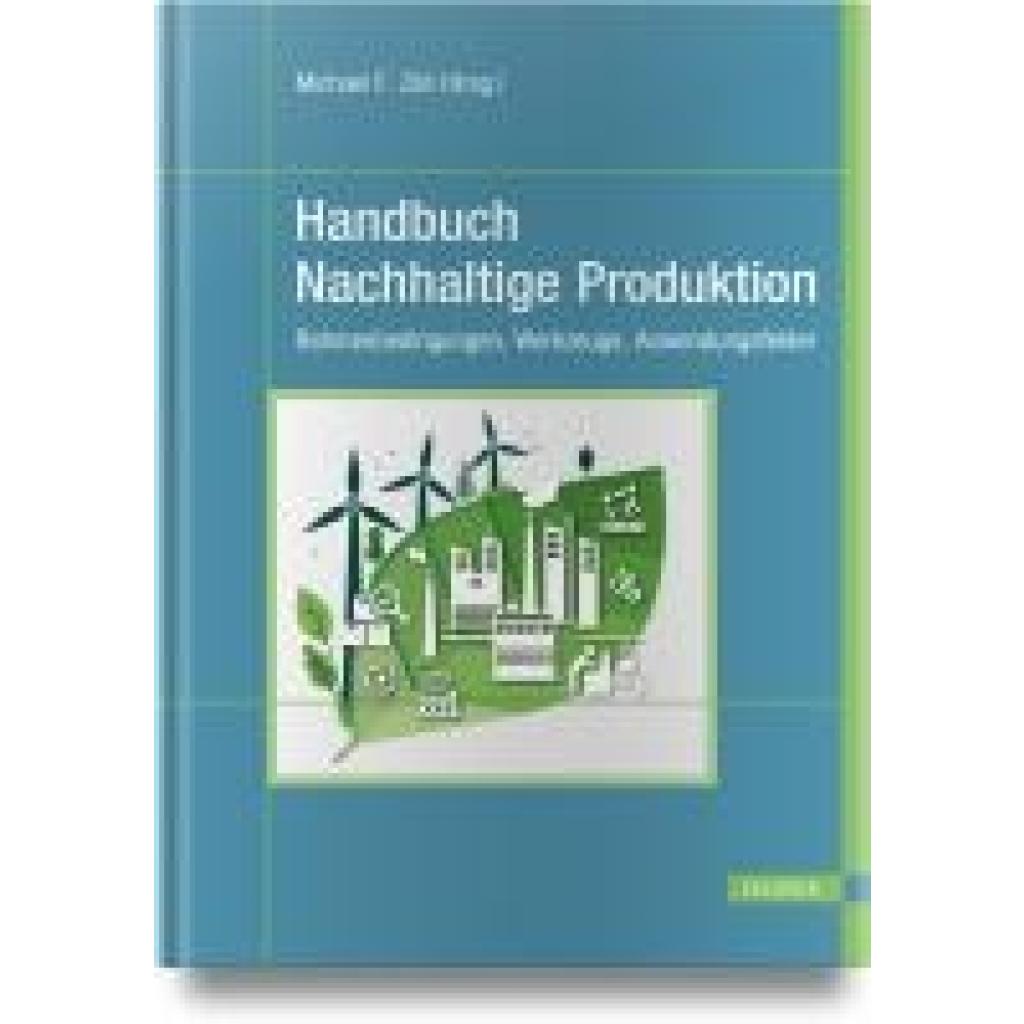
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1001 Songs1001 Songs , "Diese Songs haben die Welt verändert. Finden Sie heraus warum, und dann: Musik ab!" - Robert Dimery 1001 SONGS nimmt uns mit auf einen musikalischen Highway und stellt Ihnen einige der großartigsten Songs vor, die je aufgenommen wurden. Dieser faszinierende, reich bebilderte Leitfaden, verfasst von einem erfahrenen Autorenteam aus Musikjournalisten und -kritikern, gibt einen Überblick über fast hundert Jahre Popmusikgeschichte, zeitloses Songwriting und legendäre Performer, von Bessie Smith bis Gnarls Barkley, von Metallica bis Missy Elliott. Erfahren Sie, was diese Songs so groß gemacht hat - und danach: nichts wie zurück zur Musik! Die bunte Geschichte der Pop-Musik steht auf einem Fundament aus Song-Klassikern. Von Robert Johnson zu Radiohead, von Bob Dylan zu Kurt Cobain und Joni Mitchell zu Amy Winehouse haben talentierte Songwriter Musik geschrieben, die zu einem festen Bestandteil unseres Lebens geworden ist. Was wären die Fünfziger ohne die wilde Begeisterung von "Tutti Frutti" und "Hound Dog", die Siebziger ohne Hymnen wie "Le Freak" und "Anarchy in the UK" oder die erste Dekade des neuen Jahrtausends ohne den Leftfield-Pop von "Toxic" oder "Crazy"? Diese Musik ist ein Spiegel ihrer Zeit, sie reflektiert die Gesellschaft ("A Change Is Gonna Come", "The Message"), markiert unsere persönlichen Höhen ("God Only Knows") und Tiefen ("Hurt") auf der emotionalen Landkarte - und hat uns von "Saturday Night Fish Fry" bis Saturday Night Fever einfach geholfen, unsere Probleme zu vergessen und eine Nacht lang durchzutanzen. Sie lieben Musik? Musik ist Ihr Leben? Dann brauchen Sie 1001 SONGS, bevor Ihr Leben vorbei ist! Das Buch enthält eine Playlist mit Verweisen auf über 10 000 Download-Songs. "Kaufen, erbetteln, stehlen oder borgen Sie sich die in diesem Buch vorgestellten 1001 Songs! Ich weiß nicht, ob ich es jemals schaffen werde, sie alle zu hören, aber ich arbeite daran."-Tony Visconti , Ölkühler > Motorkühlung , Auflage: aktualisierte Neuausgabe, Erscheinungsjahr: 202212, Produktform: Kartoniert, Redaktion: Dimery, Robert, Übersetzung: Kuballa-Cottone, Stefanie, Auflage: 22004, Auflage/Ausgabe: aktualisierte Neuausgabe, Seitenzahl/Blattzahl: 960, Abbildungen: mit über 800 farbigen Illustrationen., Keyword: 100 Jahre Popmusikgeschichte; 1001 Buch Popmusik; A Change Is Gonna Come; Amy Winehouse Songs; Anarchy in the UK; Bessie Smith; Bob Dylan Songs; Crazy; Geschichte Pop Musik; Gnarls Barkley; God Only Knows; Hound Dog; Joni Mitchell Songs; Le Freak; Leftfield-Pop; Metallica; Musikbuch Pop Songs; Nachschlagewerk Pop Songs; Olms Popmusik; Robert Dimery Buch; Rock Songs; Sammlung Pop Songs; Sammlung Rock Songs; Saturday Night Fever; Saturday Night Fish Fry; Songwriter Pop; Toxic; Tutti Frutti; alle Pop-Klassiker; legendäre Performer; legendäre Pop Songs; legendäre Songwriter, Fachschema: Komponist~Musik / Handbuch, Lexikon, Führer~Musikgeschichte~Lied / Song~Song~Pop (Musik), Fachkategorie: Musikgeschichte~Komponisten und Songwriter, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.)~2000 bis 2009 n. Chr.~2010 bis 2019 n. Chr., Style: Pop Musik, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Unterhaltungsmusik, Popmusik, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Olms AG, Verlag: Edition Olms AG, Verlag: Olms AG, Edition, Länge: 212, Breite: 161, Höhe: 63, Gewicht: 1870, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783283012724 9783283012489 9783283011536, Autor: 9783283013073, Ähnliches Produkt: 9783283012960 9783283013110, Herkunftsland: SINGAPUR (SG), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.